AUDITORIA CONTÁBIL, FINANCEIRA E ORÇAMENTÁRIA DO SETOR PÚBLICO
Por que auditar as dimensões contábil, financeira e orçamentária em conjunto?
A execução dos recursos públicos produz efeitos que percorrem o orçamento, os fluxos financeiros e o patrimônio público. Para compreender esses efeitos, a auditoria precisa enxergar as relações entre essas diferentes dimensões.
A própria Constituição Federal estabelece que a fiscalização compreende as dimensões contábil, financeira, orçamentária, operacional e patrimonial.
O curso parte dessa visão integrada para estudar como a auditoria pode examinar informações, transações, saldos, demonstrações e aspectos da execução dos recursos públicos.
Dimensão Contábil
Examina registros, contas, saldos e demonstrações contábeis, considerando reconhecimento, mensuração, evidenciação, consistência e suporte das informações produzidas pela contabilidade pública.
Dimensão Financeira
Observa a movimentação e a disponibilidade dos recursos, ingressos e desembolsos, fontes e destinações, obrigações financeiras e demais elementos relevantes para compreender a gestão dos recursos públicos.
Dimensão Orçamentária
Analisa previsão e arrecadação da receita, autorização e execução da despesa, créditos orçamentários, empenho, liquidação, pagamento e os reflexos da execução do orçamento.
Na prática, essas informações se conectam
Um mesmo fato pode produzir efeitos orçamentários, financeiros e patrimoniais. Por isso, a auditoria precisa compreender o caminho percorrido pela informação.
Neste curso abordamos padrões, normas, , gestão de riscos, materialidade e planejamento da auditoria contábil financeira no setor público.
Estudamos, também, procedimentos contábeis orçamentários e patrimoniais do setor público.
Aprofundamos estudo sobre Plano de Contas Aplicado ao Setor Público (PCASP) e Lançamentos Contábeis no Setor Público.
E analisamos as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) e as Demonstrações Fiscais: Relatório Resumido de Execução Orçamentária (RREO) e Relatório de Gestão Fiscal (RGF).
Do fato contábil ao achado de auditoria
Aprenda a compreender como o fato é registrado, como a informação chega à Matriz de Saldos Contábeis e como os dados podem ser transformados em riscos, procedimentos, evidências e achados de auditoria.
LabPCASP
Compreenda o caminho percorrido pelo fato contábil: classificação, natureza da informação, contas do PCASP, lançamentos, informações complementares e formação dos saldos.
AuditaMSC
Explore a Matriz de Saldos Contábeis para analisar contas, saldos, informações complementares e execução orçamentária, identificando variações, inconsistências e situações que mereçam aprofundamento.
SGAud
Transforme riscos e indícios em um trabalho estruturado de auditoria: planejamento, procedimentos, evidências, possíveis achados, matriz de achados, relatório e monitoramento.
Primeiro, compreenda como a informação é produzida. Depois, aprenda como analisar os dados. Por fim, desenvolva o trabalho necessário para obter evidências e fundamentar uma conclusão de auditoria.
Uma inconsistência identificada nos dados constitui um ponto para investigação. O auditor precisa definir critérios, executar procedimentos, obter e avaliar evidências antes de formar sua conclusão.
Uma formação que conecta contabilidade, finanças públicas e auditoria
O curso parte dos fundamentos da informação contábil e orçamentária e avança até o planejamento, execução e comunicação dos resultados da auditoria.
Fundamentos da Auditoria no Setor Público
Fiscalização contábil, financeira, orçamentária, operacional e patrimonial. Auditoria governamental, objetivos, objetos, critérios e responsabilidades.
Contabilidade Aplicada ao Setor Público
MCASP, NBC TSP, PCASP, reconhecimento, mensuração, registros, saldos e informações contábeis relevantes para o auditor.
Execução Orçamentária e Financeira
Receitas, despesas, empenho, liquidação, pagamento, restos a pagar, disponibilidades, fontes e destinações de recursos.
MSC e Demonstrações Contábeis
Leitura da Matriz de Saldos Contábeis, informações complementares, DCASP, relações entre contas, saldos e demonstrações.
Riscos e Planejamento da Auditoria
Identificação e avaliação de riscos, materialidade, definição de escopo, questões de auditoria, critérios, informações requeridas e matriz de planejamento.
Execução, Procedimentos e Evidências
Testes, inspeção, confirmação, recálculo, conciliação, procedimentos analíticos, documentação e avaliação das evidências obtidas.
Achados e Relatório de Auditoria
Situação encontrada, critério, evidências, causas, efeitos, encaminhamentos, matriz de achados e comunicação dos resultados.
Laboratório de Auditoria
Aplicação prática com AuditaMSC e SGAud: análise de dados, identificação de riscos, planejamento, execução de procedimentos, evidências, achados e relatório.
Para quem é este curso?
Para profissionais e estudantes que desejam compreender como as informações contábeis, financeiras e orçamentárias podem ser examinadas sob a perspectiva da auditoria no setor público.
Contadores Públicos
Profissionais que atuam com registros contábeis, PCASP, MSC, DCASP e informações fiscais e desejam compreender essas informações também sob a ótica da auditoria.
Auditores e Controladores
Servidores de Tribunais de Contas, controladorias, unidades de auditoria interna e demais órgãos de controle que atuam ou pretendem atuar em auditorias contábeis e financeiras.
Servidores e Gestores Públicos
Profissionais envolvidos com orçamento, finanças, contabilidade, controle, prestação de contas e produção de informações para tomada de decisão.
Profissionais e Estudantes
Contadores, consultores, professores, estudantes e demais interessados que buscam aprofundamento em contabilidade, finanças públicas e auditoria governamental.
Ao final do curso, você será capaz de…
Percorrer o caminho entre a informação produzida pela contabilidade pública e a formação de uma conclusão de auditoria.
relacionando fatos, PCASP, lançamentos, informações complementares, saldos, MSC e demonstrações.
examinando receitas, despesas, disponibilidades, restos a pagar, fontes e destinações de recursos.
utilizando dados contábeis e orçamentários para direcionar o planejamento e o aprofundamento da auditoria.
definindo escopo, questões de auditoria, critérios, informações requeridas, fontes e procedimentos.
documentando os trabalhos realizados e avaliando as evidências obtidas durante a execução.
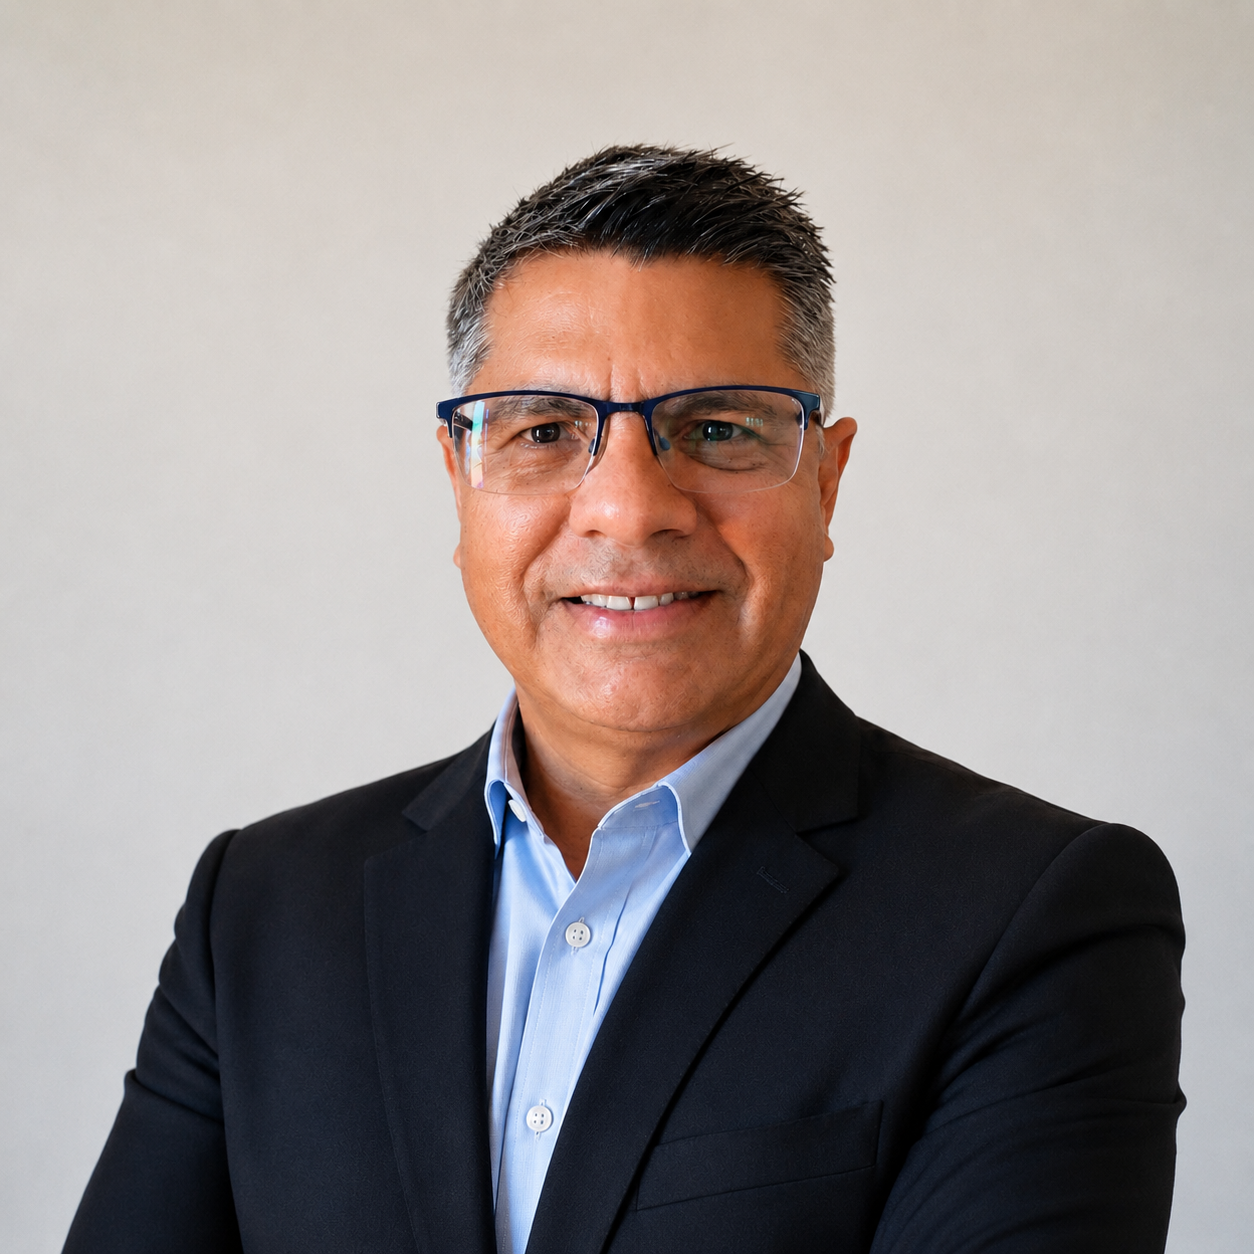
Renato Santos Chaves
Auditoria Contábil, Financeira e Orçamentária do Setor Público
Desenvolva uma visão integrada da informação contábil, da execução dos recursos públicos e do processo de auditoria.
Sua inscrição inclui:
Clique no botão acima para acessar a página de inscrição e pagamento.
Uma formação voltada à compreensão e à auditoria das informações contábeis, financeiras e orçamentárias do setor público.
